
analysis_report.md 10 KB
销售数据分析报告
一、数据概况
本报告基于一份包含 800 行 × 13 列 的订单级销售数据集。数据字段覆盖交易、产品、渠道与体验四大维度,具体包括:订单ID、订单日期、产品类别、产品名称、单价、数量、销售额、折扣率、地区、销售渠道、支付方式、客户满意度、配送天数。
数据时间跨度覆盖 2024 年全年,包含电子产品、家居用品、服装鞋帽、美妆个护、食品饮料五大产品类别,覆盖华东、华北、华南、西南、东北、华中、西北等地区,销售渠道涵盖线上商城、直播带货、线下门店,支付方式包括微信支付、支付宝、银行卡、货到付款。
分析围绕六个任务展开:销售额时间趋势、产品类别结构、地区与渠道对比、折扣率与满意度及配送关联、销售额异常值检测、支付方式与满意度对比。全年总销售额约 954,243 元。
二、核心发现
1. 销售额时间趋势:7月大额订单拉高全年,剔除后呈"下半年走强"季节性
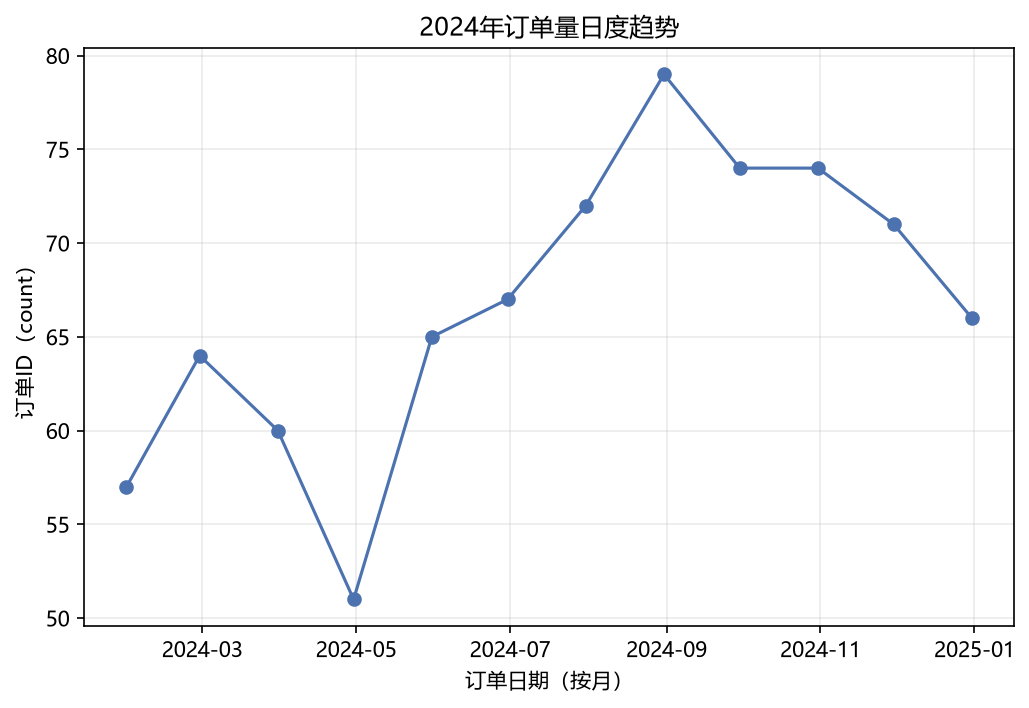
将 800 条订单按月汇总后,销售呈现明显的非均衡分布:
| 月份 | 销售额(元) | 订单量(单) |
|---|---|---|
| 1月 | 52,819 | 57 |
| 2月 | 86,614 | 68 |
| 3月 | 54,178 | 60 |
| 4月 | 28,022 | 50 |
| 5月 | 54,042 | 65 |
| 6月 | 24,321 | 66 |
| 7月 | 314,951 | 72 |
| 8月 | 36,498 | 80 |
| 9月 | 89,018 | 74 |
| 10月 | 102,155 | 72 |
| 11月 | 68,625 | 71 |
| 12月 | 43,000 | 66 |
关键结论:
- 全年销售高度集中于7月:7月销售额 314,951 元,占全年总额的约 33%,但订单量仅 72 单,属"少数大额订单拉高总额"。下钻发现 2024-07-13 单日销售额即达 272,336.85 元(占全年 28.5%),为应剔除的异常值。
- 剔除异常后呈"下半年走强"季节性:8–11月销售额(36,498 / 89,018 / 102,155 / 68,625 元)明显高于上半年多数月份,10月为剔除异常后的真实峰值。
- 订单量走势平稳:月订单量在 50–80 单区间波动,8月最高(80单)、4月最低(50单),说明销售额剧烈波动并非来自订单数量,而是个别大额订单。
- 季节性形态:呈"年中冲高(7月大单)、年末翘尾(10–11月)"双峰,4月、6月为全年低谷。

2. 产品类别结构:电子产品"一枝独秀",呈现高价低频模式
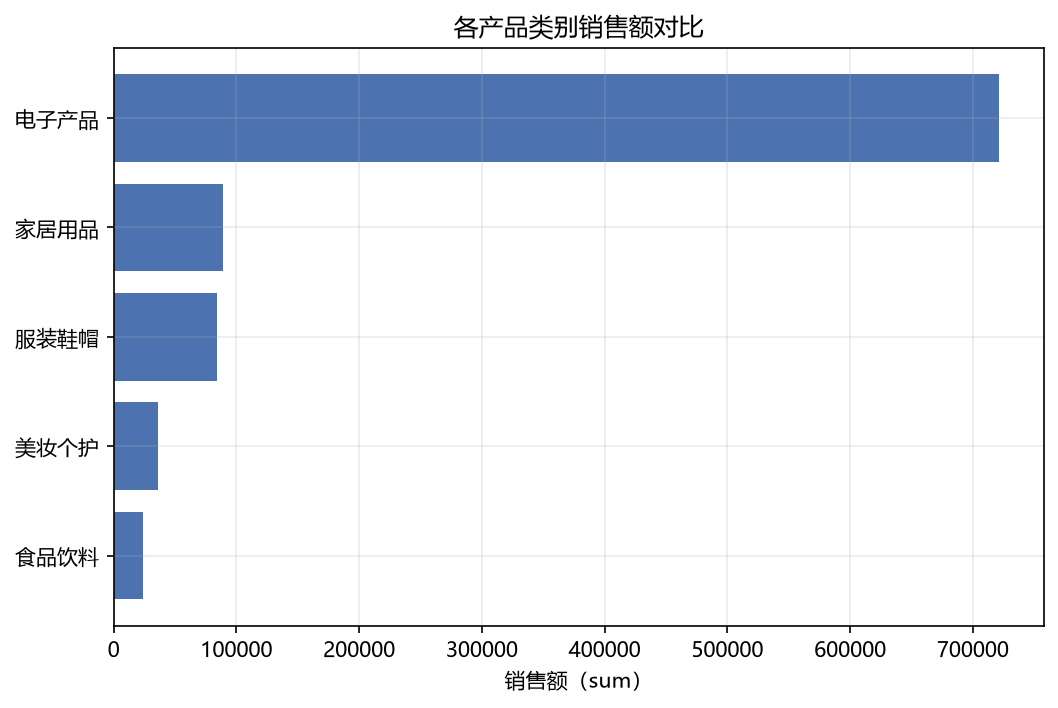
- 电子产品是绝对核心品类:销售额合计 721,612.94 元,占全部销售额的 75.6%,远超其他四类。第二名家居用品仅 88,836.64 元(9.3%),服装鞋帽 83,883.39 元(8.8%),美妆个护 36,100.70 元(3.8%),食品饮料 23,920.44 元(2.5%)。
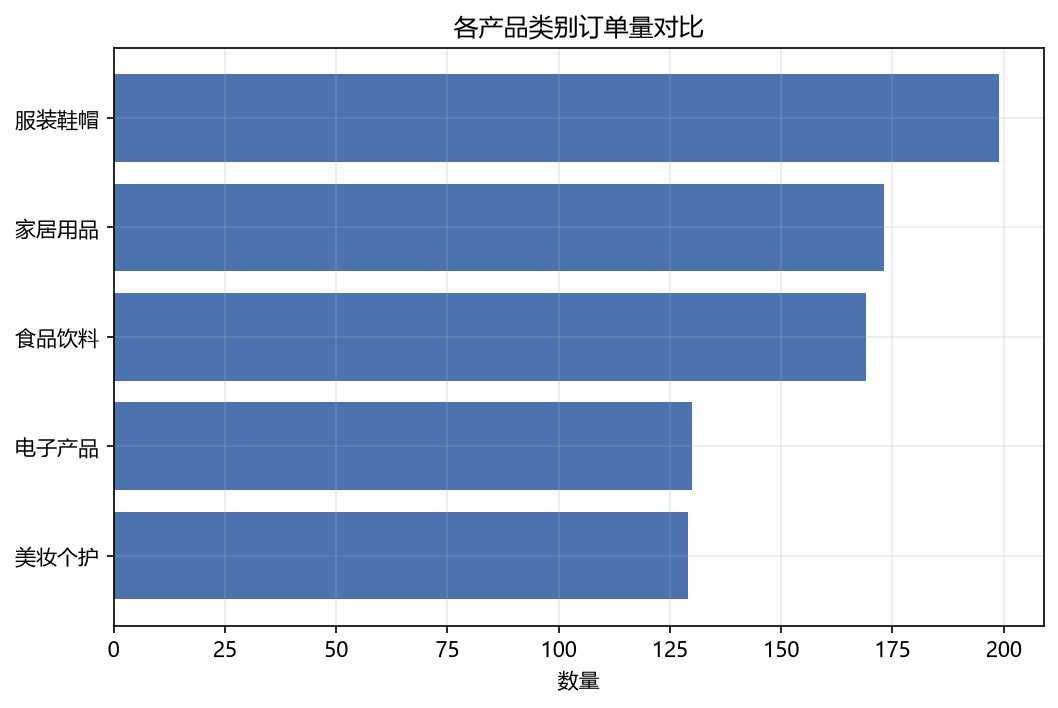
- 订单量与销售额严重背离:服装鞋帽订单量最多(199单)、家居用品 173 单、食品饮料 169 单,而销售额最高的电子产品订单量仅 130 单(倒数第二),说明电子产品依靠高单价驱动,而非订单数量。
- 客单价差异悬殊:电子产品平均客单价高达 5,550.87 元,是第二名家居用品(513.51 元)的 10.8 倍;服装鞋帽 421.52 元、美妆个护 279.85 元、食品饮料仅 141.54 元。
3. 地区与渠道:华东"一超多强",线上商城为绝对主力
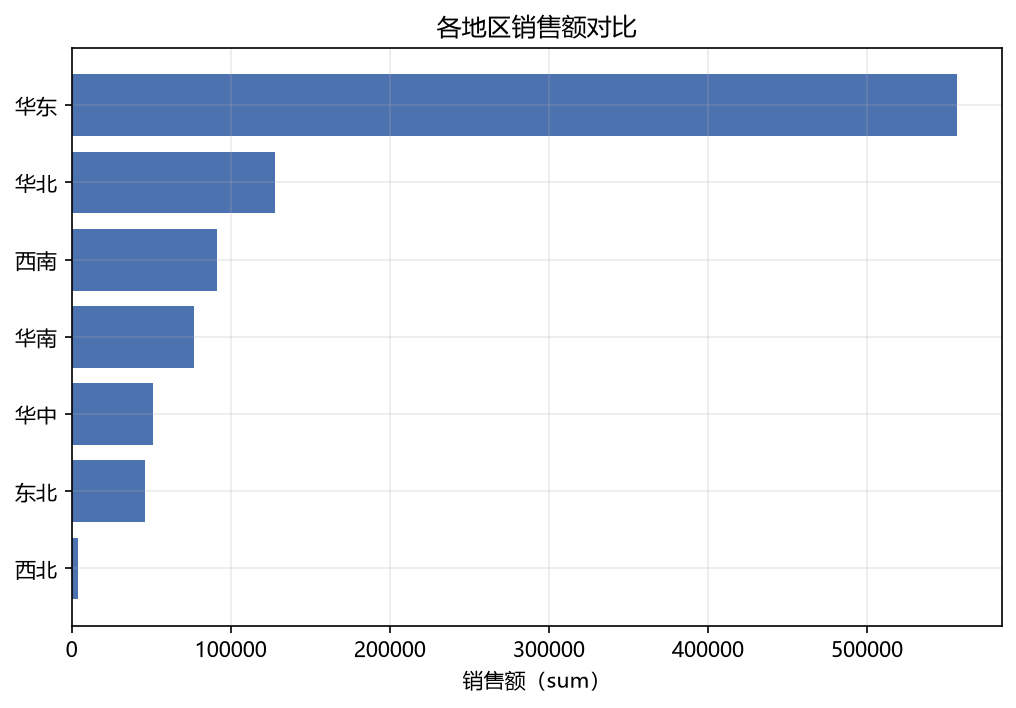
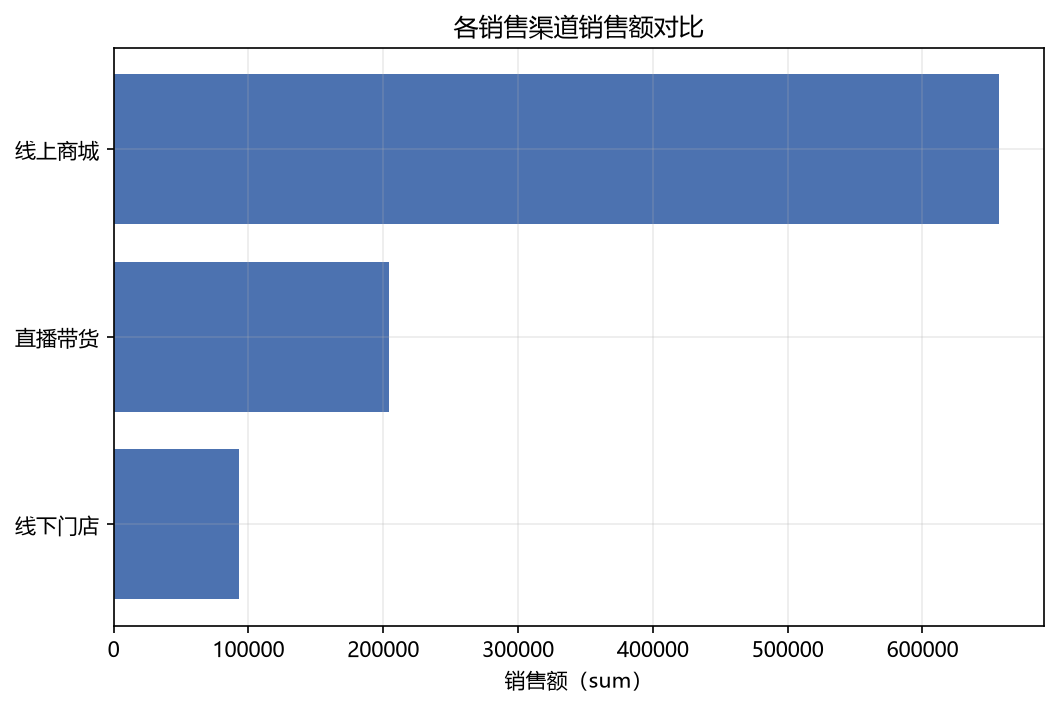
- 地区维度呈"一超多强"格局:华东销售额 556,801.25 元,占全国 58.3%,远超华北(127,687.37 元,13.4%)和西南(91,531.25 元,9.6%);华南 77,231.29 元(8.1%),西北最低仅 4,164.94 元(0.4%)。
- 渠道维度线上化程度极高:线上商城销售额 656,983.21 元(68.8%),直播带货 204,586.32 元(21.4%),线下门店仅 92,784.58 元(9.7%)。
- 地区内部质量差异明显:华东客单价最高(2,054.62 元),东北次之(1,478.92 元),华南最低(576.35 元)、西北仅 297.5 元。
- 优势组合:"华东 × 线上商城"为最强增长引擎;华南、西北等低贡献地区应优先借力线上渠道突破。
4. 折扣与体验关联:配送时效是满意度关键,折扣几乎无效
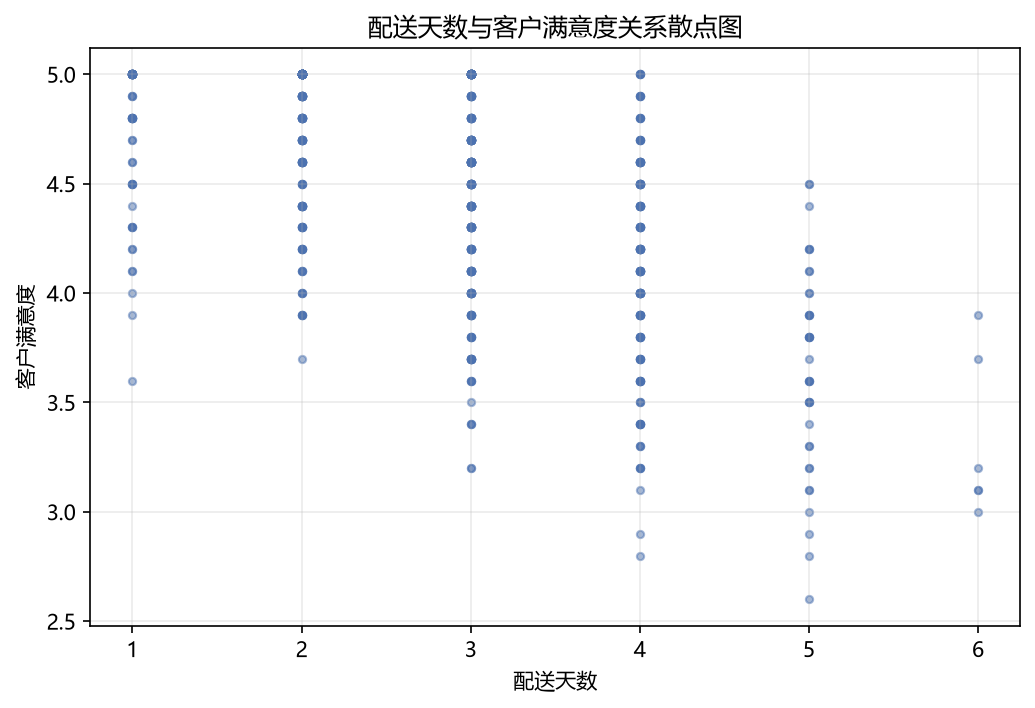
- 配送天数与满意度呈显著中等负相关(r = -0.593),是所有字段对中最强关系。配送天数均值 2.85 天(范围 1~6 天),配送越慢满意度越低,履约时效是满意度主要驱动因素。
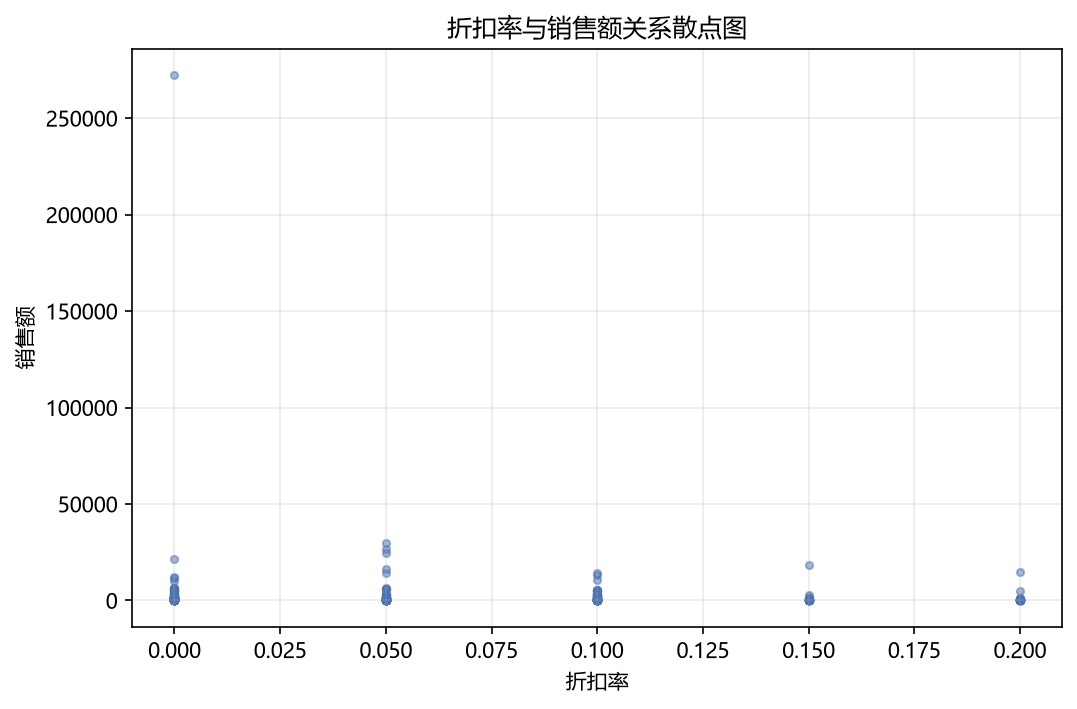
- 折扣率与销售额几乎无相关(r = -0.036),散点图呈杂乱无趋势分布。折扣率均值仅 6%(最高 20%),0 折扣订单最多(317 笔),当前折扣对销售额拉动非常有限。
- 折扣率与满意度同样微弱负相关(r = -0.103),打折并未提升满意度,暗示满意度更多由配送体验决定。
- 销售额主要由单价(r = +0.333)和数量(r = +0.301)驱动,符合"高价多量带来高销售额"的逻辑,但解释力有限。
- 配送天数与销售额(r = -0.068)、折扣率与配送天数(r = +0.056)均近乎无关,说明配送与折扣是两个独立运营维度。

5. 销售额异常值:约13%订单为离群,高度集中于电子产品与华东
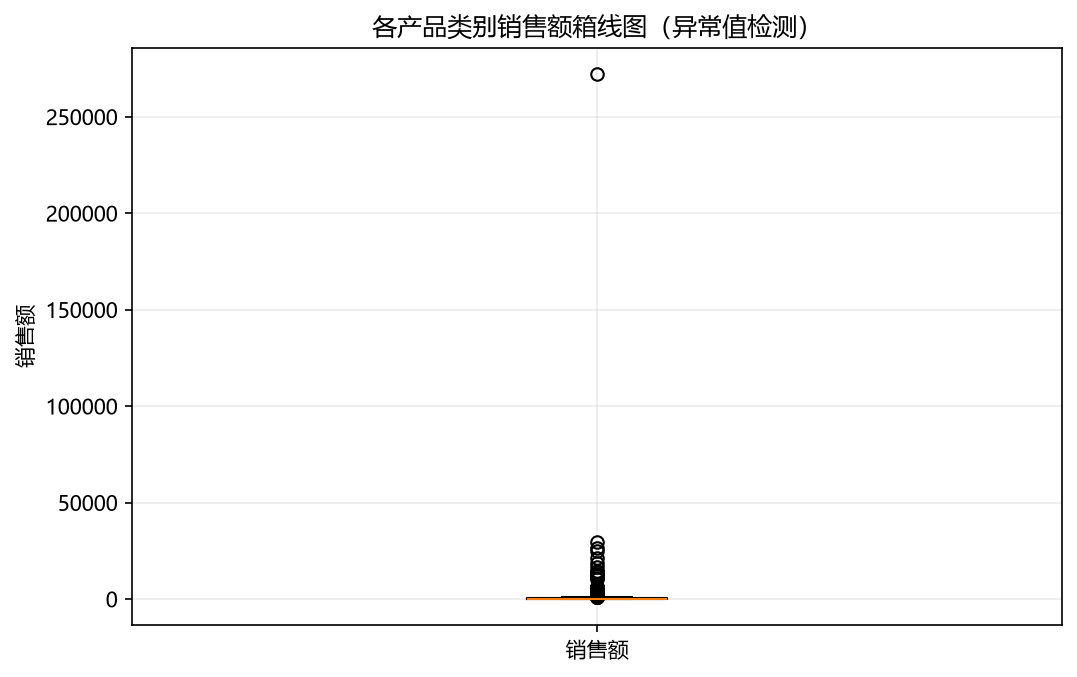
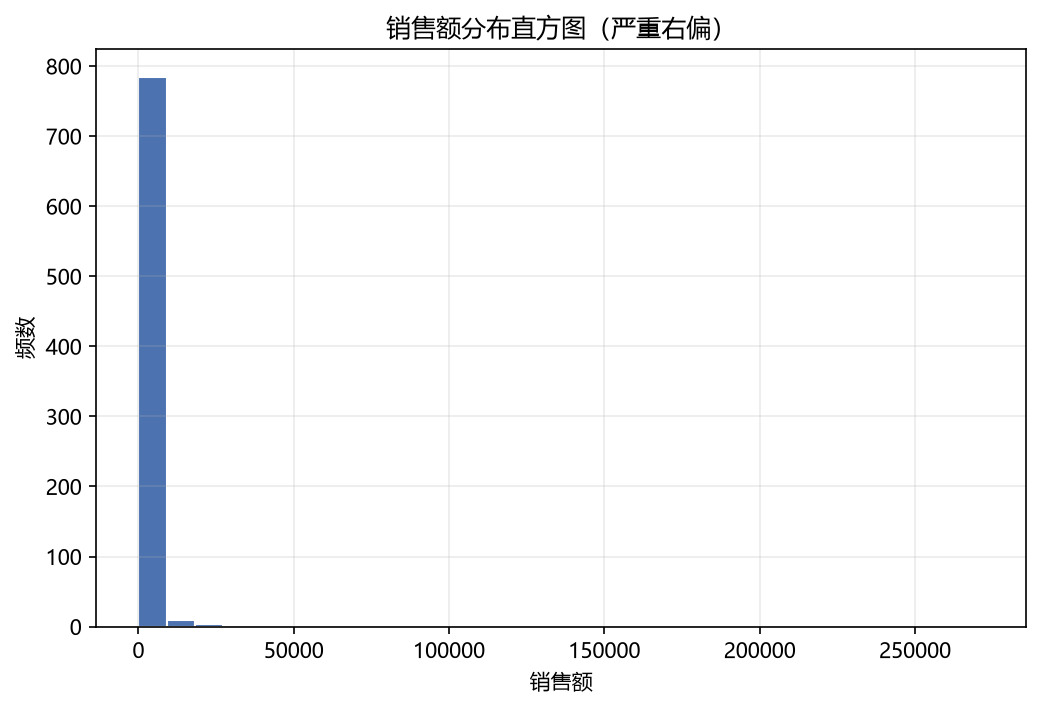
- 离群规模:IQR 方法显示销售额正常区间为 [-523.04, 1143.28](Q1=101.83, Q3=518.41),共检出 103 个异常订单,占比 12.88%;数量列正常区间 [-0.50, 3.50],检出 96 个异常,占比 12.00%,两列异常比例接近,说明极端大额订单往往同时伴随异常数量。
- 极端样本:最大离群订单 ORD202400166(2024-07-13,销售额 272,198.00,数量 50),远超第二名 ORD202400719(29,541.96)近 9 倍;数量列最大异常为 ORD202400729(数量 200,为正常上限的 57 倍),属明显录入或团购批量订单。
- 分布特征:销售额均值 1192.94 远高于中位数 226.96,标准差高达 9916.53,最大值 272,198 是中位数的 1200 倍,偏度达 25.72,呈严重右偏。
- 离群分布:异常高度集中于电子产品(最大 272,198,其他类别最高仅 3,712)、线上商城渠道、华东地区。
6. 支付方式与满意度:差异极小,非关键影响因素
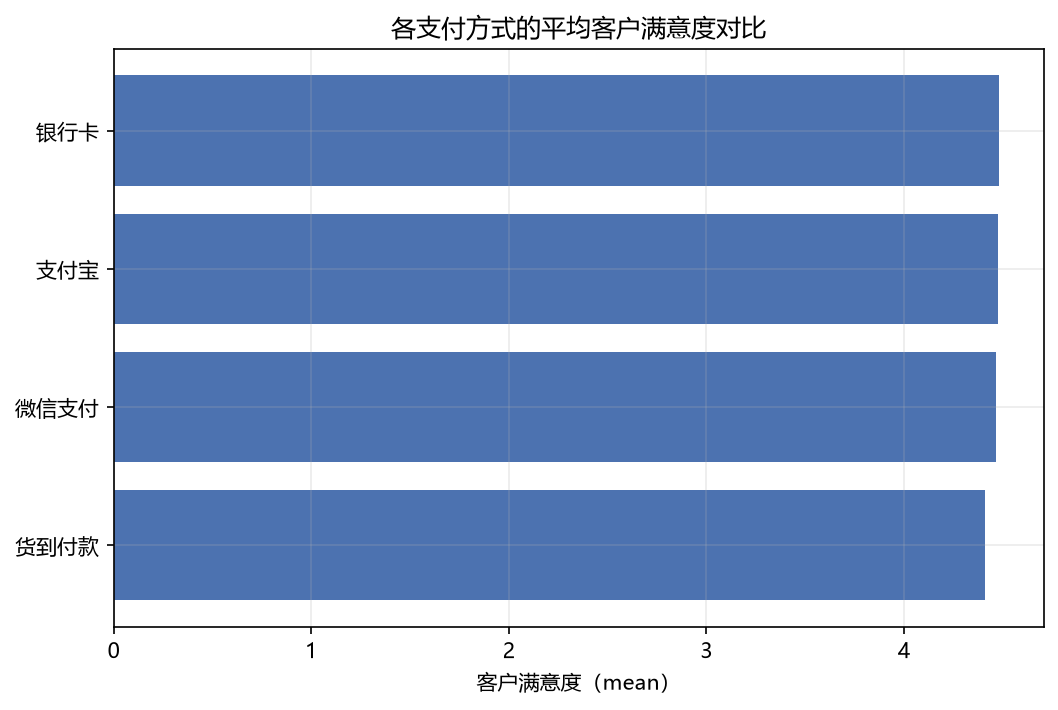
- 满意度差异极小:银行卡与支付宝并列最高(均 4.48),微信支付 4.47,货到付款最低(4.41),极差仅 0.07 分。
- 配送天数呈相反趋势:微信支付与支付宝并列最长(均 2.88 天),满意度最低的货到付款配送反而最快(2.76 天),银行卡最快(2.69 天)。
- 样本高度集中:微信支付 370 单、支付宝 274 单,而货到付款与银行卡各仅 78 单,小样本可能放大后两者波动。
- 结论:不同支付方式的服务体验高度趋同,满意度差异(<0.1 分)与配送差异(<0.2 天)均不显著,支付方式并非影响满意度的关键因素。
三、业务建议
建立大额订单监控与归因机制:全年约 13% 订单为离群值,且 7月单笔 27 万元订单直接扭曲月度趋势(占比 28.5%)。建议对 ORD202400166、ORD202400729 等极端订单单独核验(核查是否为批发/团购或录入错误),并在日常报表中采用中位数或对数变换呈现销售额,避免异常值误导决策。
优先优化配送时效以提升满意度:配送天数与满意度相关性最强(r = -0.593),而折扣对满意度和销售额均几乎无正向作用。建议将资源从"折扣促销"转向"履约提速",重点压缩配送天数(当前均值 2.85 天,目标向 2 天以内靠拢),尤其针对配送较慢的微信支付与支付宝订单。
巩固"华东 × 线上商城"核心基本盘,同时破解单一依赖:华东贡献 58.3% 销售额、线上商城贡献 68.8%,两者叠加是最强引擎,应优先保障库存与履约资源。但电子产品单品类占比高达 75.6%,存在结构性风险,需防范品类波动对整体业绩的冲击。
对"高频低客单"品类实施客单价提升策略:家居用品、服装鞋帽、食品饮料订单量高但客单价低(141–513 元),建议通过组合销售、满减凑单、关联推荐等方式提升客单价,平衡对电子产品的过度依赖。
针对低贡献地区精准投放:华南(客单价仅 576.35 元)、西北(297.5 元)等地区贡献低且客单价低,应优先借力线上商城/直播带货的高效渠道(而非占比仅 9.7% 的线下门店)实现突破,并针对华南等高订单量地区优化客单价策略。
四、分析方法说明
- 工具与流程:基于 Python 数据分析栈(pandas 进行数据清洗与分组聚合,matplotlib/seaborn 完成可视化),按六个分析任务分别产出结论与图表。
- 时间趋势分析:将订单日期解析为月份后进行月度汇总(销售额、订单量),并对异常月份进行单日下钻定位。
- 结构对比分析:按产品类别、地区、销售渠道、支付方式进行分组聚合,比较销售额、订单量与客单价(平均销售额)。
- 相关性分析:采用 Pearson 相关系数矩阵(热力图)量化折扣率、配送天数、单价、数量、销售额、满意度之间的线性关系,并结合散点图判断趋势形态。
- 异常值检测:采用 IQR(四分位距)方法,以 [Q1-1.5×IQR, Q3+1.5×IQR] 为正常区间识别销售额与数量的离群订单,并统计其类别、渠道、地区分布;结合均值、中位数、标准差、偏度刻画分布形态。
- 分组对比:对支付方式分组的满意度与配送天数进行均值对比,评估组间差异显著性(极差)。
说明:本报告所有结论与数字均来自输入的分析结论,未作额外推断或编造。